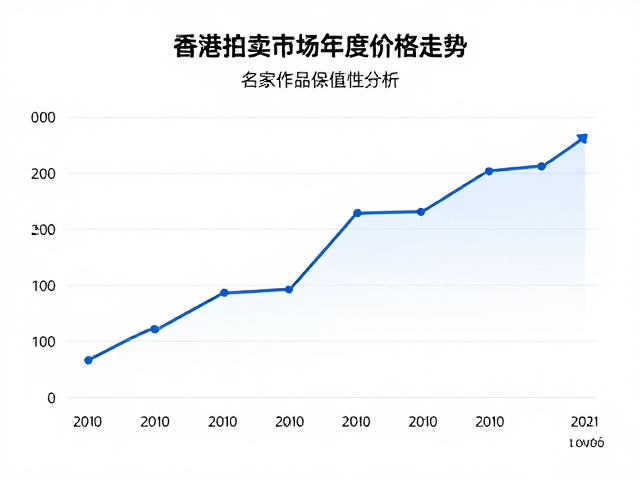
香港拍卖市场年度价格走势综述
香港作为亚洲艺术品交易的核心枢纽,其拍卖市场的年度走势往往被视为全球艺术经济的风向标。回顾近年来的数据轨迹,市场呈现出明显的波动与重构特征。在2020年至22年间,受全球经济环境及疫情冲击,部分板块经历短暂调整后迅速反弹,尤其是中国书画与现当代艺术板块展现出强劲韧性。进入2023年,市场进入理性回调期,总成交额较峰值有所回落,但核心精品依然保持高溢价能力,显示出资金向头部资源集中的趋势。这种分化现象表明,普涨行情已不再,市场正逐步回归价值发现的本源,价格体系正在通过高频次的成交与流拍进行重新校准。
具体到不同年份的成交数据,苏富比、佳士得及保利国际等主要拍卖行的年报揭示了清晰的脉络。以2021年为例,全年香港艺术品拍卖总成交额突破120亿港元,创下历史新高,其中中国书画板块贡献率超过半数。然而,2022年的总成交额约为90亿港元,虽不及前一年,但顶级拍品如齐白石、张大千等名家代表作仍屡创新高,部分作品成交价突破千万港元大关。2023年的数据进一步印证了市场的精细化运作,整体成交额维持在70亿至80亿港元区间,虽然总量收缩,但单件高价作品的占比提升,反映出藏家群体对资产安全性与稀缺性的极致追求,市场逻辑已从规模扩张转向质量深耕。
名家作品保值性深度解析
在评估名家作品的保值能力时,流传有序与著录完整构成了核心支撑体系。对于中国古代书画而言,作品是否经过权威出版、是否有清晰的递藏历史,直接决定了其在二级市场的评价基准。例如,张大千的《秋山夕照》曾以数亿港元成交,其价值基础不仅源于画家本人的艺术地位,更源于其严密的来源考证。相比之下,缺乏明确出处或真伪存疑的作品,即便出自名家之手,在保值性上也存在巨大风险。现当代艺术领域同样遵循此逻辑,艺术家在学术界的地位、美术馆展览经历以及国际拍卖记录,共同构建了严密的价格护城河。没有学术支撑和市场共识的作品,难以在长期持有中抵御通胀与市场波动的侵蚀。
不同门类名家的保值表现存在显著差异,需结合具体艺术史地位进行区分。中国近现代书画中,齐白石、张大千、徐悲鸿等巨匠的作品具有极高的流动性,其价格曲线与宏观经济景气度高度相关,但在长期维度下仍能跑赢通胀。相比之下,古代书画因存世量稀少且鉴定门槛极高,呈现出“只涨不跌”的极端稀缺性特征,但同时也伴随着极高的流动性陷阱。在现当代艺术板块,曾梵志、周春芽等艺术家的作品在过去十年中积累了严密的全球藏家基础,其保值性体现在拍卖图录的稳定性与回购率上。值得注意的是,新兴艺术家或学术定位模糊的名头,即便短期价格炒作剧烈,长期来看往往面临价值回归的压力,缺乏坚实的保值底座。
市场影响因素与长期逻辑
宏观经济环境与货币政策对艺术品价格有着直接的传导效应。当流动性充裕、通胀预期上升时,艺术品作为另类资产往往成为资金避风港,推动价格上行。反之,在经济紧缩周期,高净值人群更倾向于持有现金或高流动性金融资产,导致中低端艺术品成交清淡,市场呈现“旱地行舟”的状态。此外,地缘政治因素亦会间接影响资金流向,进而波及拍卖市场的活跃度。香港市场因其独特的中西交汇优势,能够更敏锐地吸收全球资本流动的信号,使得其价格走势不仅反映本地需求,更折射出全球财富配置的偏好变迁。
藏家群体的代际更替正在重塑价值评判标准。年轻一代藏家更关注作品的当代性、视觉冲击力以及艺术家的个人叙事能力,这在一定程度上推高了现当代艺术板块的热度。与此同时,传统书画市场依然由注重文化积淀与历史传承的资深藏家主导,两者在保值逻辑上形成互补。市场逐渐摒弃盲目跟风,转向基于学术研究与长期持有的价值投资模式。这种转变使得那些经过时间检验、具备清晰艺术史定位的名家作品,其保值属性更加稳固。市场不再单纯依赖短期炒作,而是通过长期的学术梳理与文献整理,为作品赋予不可复制的文化附加值,从而构建起抵御市场波动的长期防线。